采购发票详情
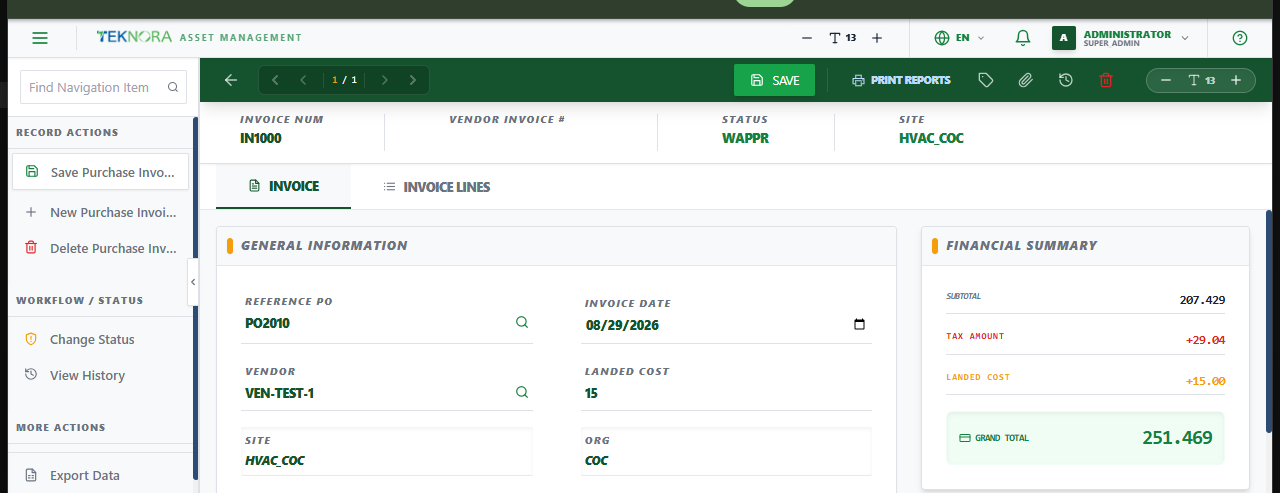
此屏幕承载一张采购发票的表头、财务汇总和明细行——批准它,即会最终确定其对库存的真实财务影响。
屏幕布局
- 发票:一般信息(参考采购订单、供应商、发票日期、到岸成本)以及财务汇总卡片(小计、税额、到岸成本、总计)。
- 发票明细:被开票的物料,默认从参考采购订单的已收货数量和成本中带入,样式与采购订单/采购申请的明细行一致。
顶部工具栏操作
| 图标/按钮 | 功能 |
|---|---|
| 保存 | 保存表头和所有明细行 |
| 更改状态(标签图标) | 打开状态更改对话框(WAPPR → APPR → ……) |
| 打印报告 | 打印/导出发票 |
| 附件 | 附加或查看与该发票关联的文件 |
| 历史记录 | 显示发票的状态变更历史 |
| 删除 | 删除记录——仅在状态为 WAPPR 且尚未过账时可用 |
操作步骤
1. 从已收货的采购订单创建发票
搜索参考采购订单——供应商及明细行(物料、已收货数量、单位成本)会自动带入。输入供应商发票号以便您自己留档,以及任何到岸成本(运费、关税等)。
2. 批准并过账发票
点击状态图标,选择 APPR,然后确认。这一刻发票即成为最终结果:
- 到岸成本会按各明细行价值的比例分摊到每一行上。
- 每个物料的
Inventory.avgcost(库存平均成本)都会更新以反映新增的成本。 - 系统会针对库存记录一条审计交易(
INVOICE_ADJ)以便追溯。 - 发票被标记为已过账并永久锁定——即使之后状态再次变化,也无法再编辑或删除。
过账无法撤销
一旦发票被批准并过账,其对库存的成本影响即为最终结果。请在批准前仔细核对到岸成本和各明细行成本。
常见问题
为什么发票的到岸成本字段与采购订单的明细行成本是分开的? 采购订单的单位成本是订单约定的价格。到岸成本是将货物实际运抵仓库所需的额外费用(运费、关税、装卸费)——这只有在开票时才能确定,这就是为什么它记录在这里,而不是采购订单或收货屏幕上。
发票过账后还能编辑吗?
不能——一旦 posted(已过账)为真,该记录将被永久锁定,无论之后其状态如何变化。这样可以防止库存计价历史在事后被悄悄更改。